Domain dauerwohnsitz.de kaufen?
Wir ziehen mit dem Projekt
dauerwohnsitz.de um.
Sind Sie am Kauf der Domain
dauerwohnsitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dauerwohnsitz.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
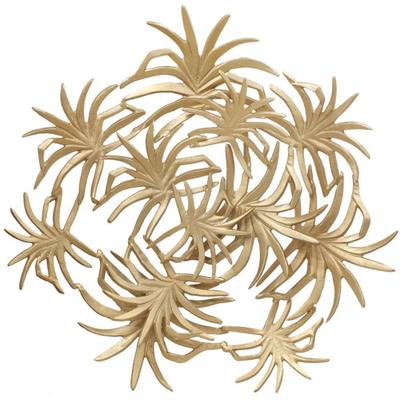
Kayoom "Wanddeko Domizil 425" sorgfältige Handarbeit, Unikat, kunstvoll**Blickfang in jedem Raum** Diese Wanddekoration begeistert durch sein handgearbeitetes Motiv und vermittelt eine ruhige und harmonische Atmosphäre. Jeder Geschmack wird hier bedient und es bleibt kein Wunsch offen. Die herausragende Handarbeit ist...178,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **

Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
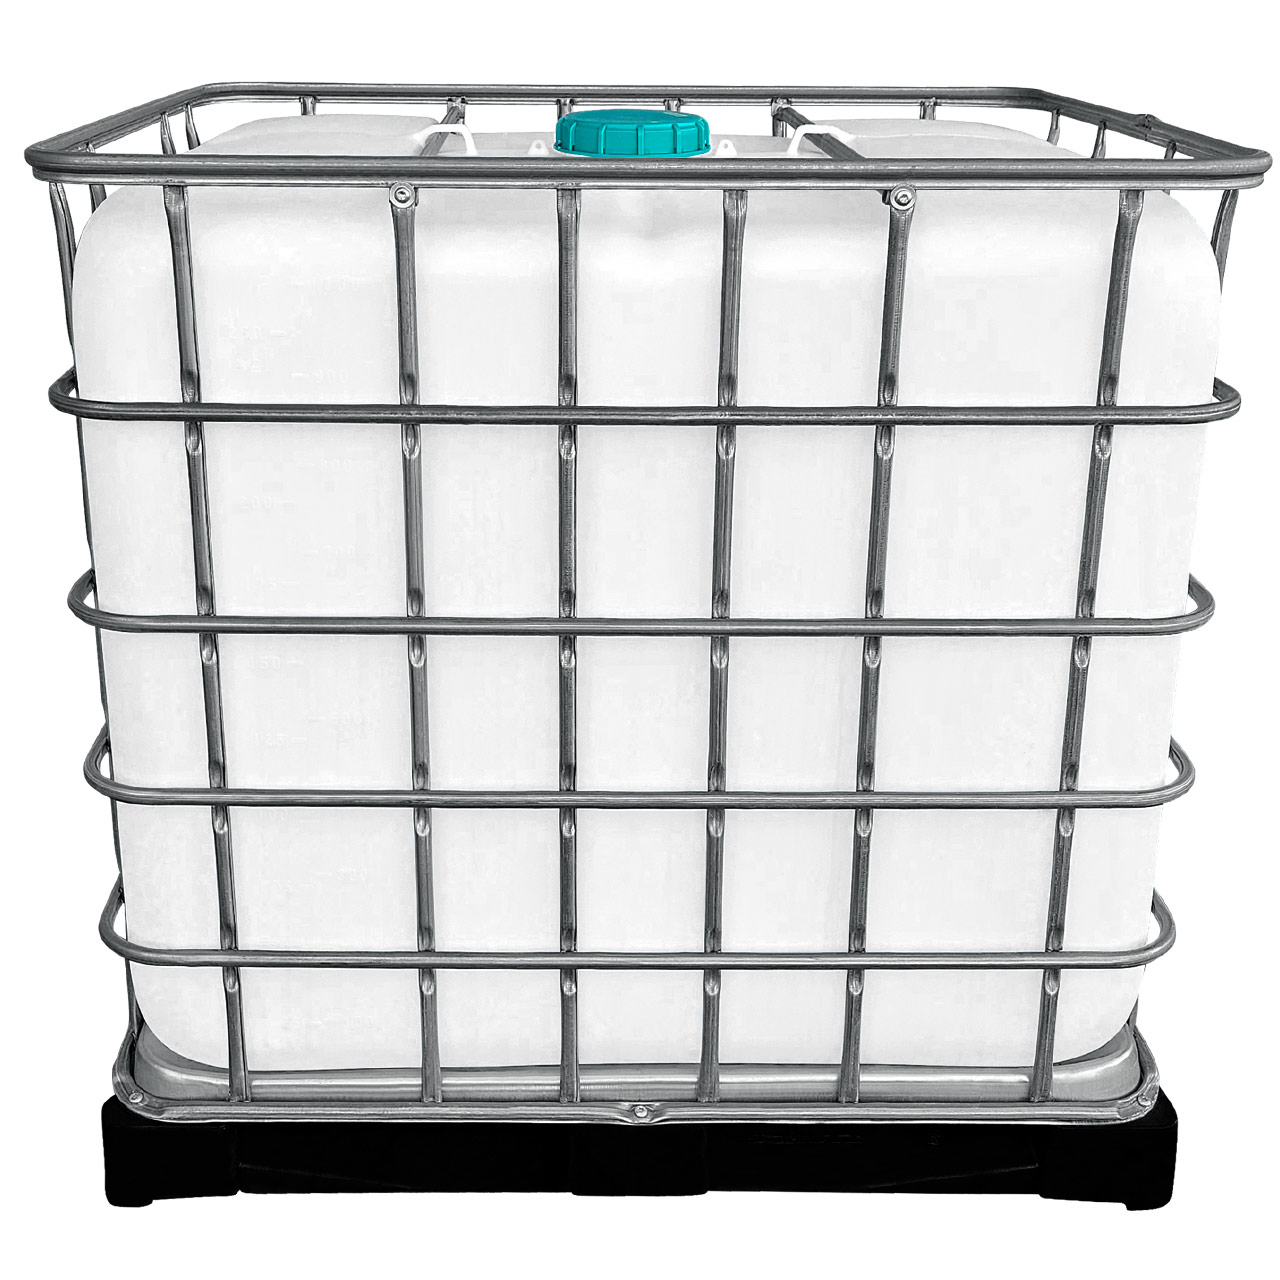
REKUBIK IBC Tierhütte - Robuste & Wetterfeste UnterkunftIBC Tierhütte als Kälberbox oder Hundehütte aus Kunststoff - Robuste & wetterfeste Unterkunft für Tiere Nachhaltige Schutzhütte aus recycelten IBC-Containern für vielseitige Tierhaltung Bieten Sie Ihren Tieren ein wetterfestes Zuhause mit unserer innovativen IBC Tierhütte. Diese durchdachte Hundehütte aus Kunststoff kombiniert Langlebigkeit mit praktischer Funktionalität und schafft einen idealen Rückzugsort für Ihre Vierbeiner. Als Teil unserer IBC-Upcycling-Serie verwandeln wir robuste Industriecontainer in eine stabile, UV-beständige Tierhütte, die sich perfekt für den ganzjährigen Außeneinsatz eignet. Ideal auch als Kälberbox aus Kunststoff nutzbar. Kommen Sie für die Bestellung mehrerer Tierboxen gerne auf unsere Berater zu. Optimal für vielfältige Tierhaltung Mit 1m² Grundfläche und 1000 Liter Volumen bietet unsere IBC Kälberbox ausreichend Platz für Hunde, Schafe, Ziegen oder Kälber in den ersten Wochen. Der großzügige Eingangsbereich wurde mit einem speziell gestalteten Zugang versehen, dessen leicht erhöhter Rand das Herausrutschen von Einstreu und Stroh effektiv verhindert. Als Kälberbox sind unsere Tierhütten flexibel sowie mobil und stapelbar, wenn sie nicht benötigt werden. Als IBC Hundehütte ist unsere Tierhütte eine nachhaltige und kostengünstige Alternative zu klassischen Tierunterständen – perfekt für alle, die ihren Tieren einen geschützten Platz an der frischen Luft bieten möchten! Für den dauerhaften Einsatz konzipiert, bleibt die Unterkunft über viele Jahre hinweg zuverlässig. Widerstandsfähigkeit für jahrelangen Einsatz Unsere Tierhütte trotzt selbst extremen Witterungsbedingungen: Wetterfest & UV-stabil – Die hochwertigen Materialien widerstehen Sonne, Regen und Schnee, wodurch die Hütte ganzjährig im Freien genutzt werden kann Robust & langlebig – Mit einem Gewicht von 65 kg bleibt die Hütte auch bei Wind sicher stehen und kann dennoch problemlos versetzt werden Praktisches Design für einfache Handhabung Die IBC Tierhütte wurde mit besonderem Fokus auf Benutzerfreundlichkeit entwickelt: Einfache Reinigung – Dank der glatten Oberflächen kann die Tierhütte mühelos mit einem Hochdruckreiniger gesäubert werden Flexibel transportierbar – Durch die integrierte Palette kann die Hundehütte aus Kunststoff mit einem Hoflader oder Gabelstapler bewegt werden Vielseitige Einsatzmöglichkeiten im Außenbereich Unsere IBC Hundehütte oder Kälberbox aus Kunststoff überzeugt in unterschiedlichsten Szenarien: Als robuste Kälberbox für den Schutz von Jungtieren Als wetterfeste Hundehütte für den ganzjährigen Außeneinsatz Als mobiler Unterstand für Schafe und Ziegen auf wechselnden Weideflächen Als flexibler Kleintierstall für verschiedene Nutztiere auf dem Hof Nachhaltiges Upcycling für umweltbewusste Tierhalter Mit dem Kauf unserer IBC Tierhütte entscheiden Sie sich für eine umweltfreundliche Alternative zu konventionellen Tierunterkünften. Durch die Wiederverwendung hochwertiger IBC-Container reduzieren wir gemeinsam den Ressourcenverbrauch und verleihen industriellen Materialien ein zweites Leben als funktionale Outdoor-Lösungen. Technische Spezifikationen der Hundehütte aus Kunststoff: Artikel-Nr.: RK11230 GTIN/EAN: 4260702757695 Gewicht: 65 kg Maße: 1000 mm × 1200 mm × 1160 mm (B×L×H) Material: Hochwertige Kombination aus PE-Kunststoff und stabiler Metallgitterbox Grundfläche: Ca. 1 m² auf robuster Palette für trockenen Stand Investieren Sie in eine wetterbeständige, langlebige und kostengünstige Tierhütte – für gesunde und zufriedene Tiere zu jeder Jahreszeit!219,99 €*Versand: 59,99 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Kayoom "Wanddeko Domizil 425" sorgfältige Handarbeit, Unikat, kunstvoll**Blickfang in jedem Raum** Diese Wanddekoration begeistert durch sein handgearbeitetes Motiv und vermittelt eine ruhige und harmonische Atmosphäre. Jeder Geschmack wird hier bedient und es bleibt kein Wunsch offen. Die herausragende Handarbeit ist...178,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lassen, Ulf: Immobilienfinanzierung und -investitionImmobilienfinanzierung und -investition , Eine Einführung in Praxis und Theorie , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231120, Produktform: Kartoniert, Autoren: Lassen, Ulf, Seitenzahl/Blattzahl: 464, Keyword: Immobilien; Wertpapiere; Vermögensanlage; Finanzierung, Fachschema: Immobilie, Warengruppe: TB/Wirtschaft/Management, Fachkategorie: Management: Immobilien und Anlagen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 235, Breite: 158, Höhe: 25, Gewicht: 695, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503212668, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.